
Powell Under Pressure: Trump’s Remarks Rattle Markets Amid Stable Macro Data

Powell Under Pressure: Trump’s Remarks Rattle Markets Amid Stable Macro Data
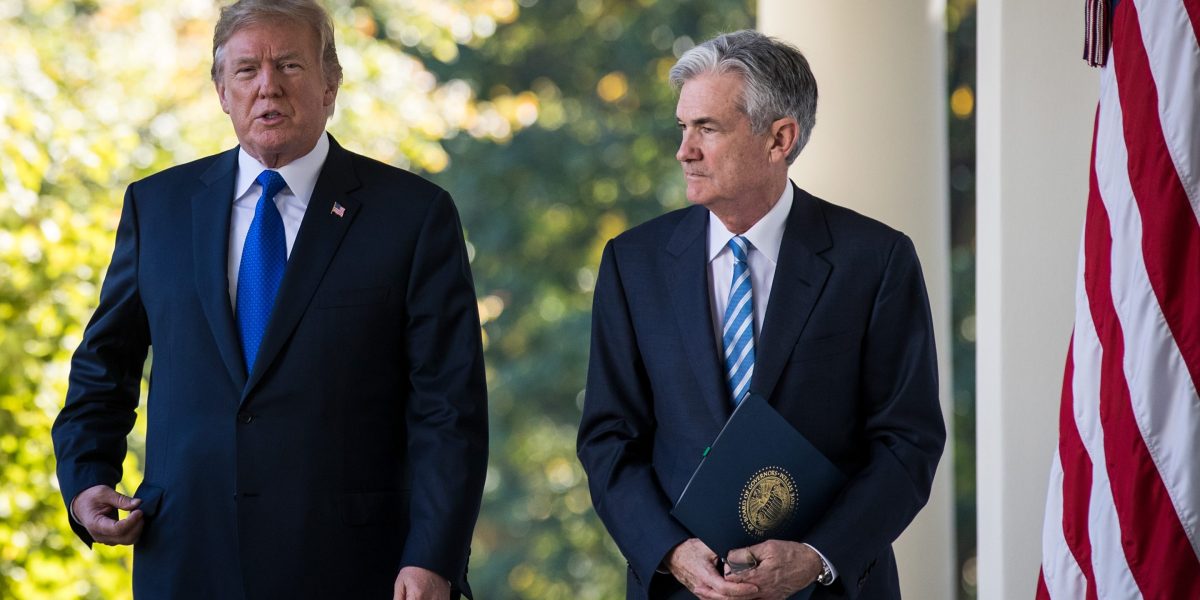
Markets saw a brief jolt this week as political tensions resurfaced around Federal Reserve Chair Jerome Powell. Former President Donald Trump publicly questioned whether Powell should continue in his role, escalating efforts to sway the Fed’s monetary stance amid frustration with the slow pace of rate cuts. Although the threat of Powell’s removal was later downplayed, markets reacted swiftly. Within just 30 minutes, the U.S. Treasury yield curve shifted: 2-year yields dropped 10 basis points, anticipating policy loosening, while 30-year yields rose by the same amount. The S&P 500 slid nearly 1%, and the Bloomberg Dollar Index declined by 1.2%. Removing a Fed chair would be highly unusual and legally complex. The Federal Reserve Act permits such a move only “for cause,” a standard likely to face legal challenge. The administration could attempt to test this limit by referencing a congressional probe into USD 2.5 bn in cost overruns tied to the Fed’s headquarters renovation in Washington. Despite the political drama, economic fundamentals remain stable. June’s headline CPI came in at 2.7% YoY (slightly above expectations), while core inflation held steady at 2.9%. Monthly core inflation was 0.2%, a touch below forecasts. Retail sales exceeded expectations, and jobless claims fell to 221,000, signaling continued labor market resilience. At the same time, importers have started passing on tariff costs to consumers, raising inflation risks—but the extent and duration of this effect remain unclear. Meanwhile, consumer sentiment improved for the second month in a row, with the University of Michigan's July preliminary reading rising to 61.8 from 60.7 in June.
Markets Steady as Global Politics Take the Spotlight: U.S. Recovers, China Surprises, Europe Shifts
Markets closed the week on firmer ground, with U.S. equities rebounding to end in positive territory. Treasury yields held steady, with the 10-year at approximately 4.40% and the 30-year near 5.00%. The U.S. dollar attempted a rebound but ultimately ended the week flat around 98 on the DXY. Commodities saw modest gains: Brent crude hovered near USD 70/barrel, and gold remained range-bound at around USD 3,350/oz. On the trade front, the U.S. finalized a revised trade agreement with Indonesia, reducing tariffs to 19% in return for commitments to purchase American energy, agricultural goods, and aircraft. Meanwhile, President Trump pledged fresh military aid to Ukraine through NATO, including Patriot missile systems. New sanctions on Russia are under discussion, but their implementation is tied to a proposed 50-day peace deadline, which is viewed as unrealistic. In Europe, a bilateral accord between German Chancellor Friedrich Merz and UK Prime Minister Keir Starmer marked a step toward deeper economic and security cooperation. Eurozone data showed modest improvements: June’s final CPI came in at 2.3%, industrial production rebounded, and Germany’s ZEW investor sentiment beat forecasts. In contrast, UK data disappointed, with unemployment climbing to 4.7% and inflation rising slightly more than expected. Asia offered a mixed picture. China’s Q2 GDP grew by 5.2% year-over-year—exceeding expectations—driven by infrastructure investment and consumer subsidies. However, consumption data painted a more cautious picture: June retail sales underperformed at 4.8% (vs. 5.3% forecast), while industrial production surprised to the upside at 6.8%. Elsewhere, G20 finance ministers gathered in South Africa to discuss global trade friction and persistent economic sluggishness. Notably absent was U.S. Treasury Secretary Scott Bessent. In the Middle East, Israel launched targeted airstrikes in Damascus following Syrian hostilities toward Druze fighters—underscoring ongoing regional instability.
EM Debt Under Pressure: Latin Weakness, Middle East Resilience
Emerging market (EM) hard currency sovereign debt declined by 0.31% this week, as rising U.S. Treasury yields and widening credit spreads weighed on performance. Investment-grade bonds held up slightly better than high-yield, posting returns of -0.26% versus -0.36%, respectively. Overall, sovereign spreads widened by 3 basis points—driven mainly by a 7bp rise in high-yield spreads, while investment-grade spreads barely moved. Regional developments played a critical role in driving performance disparities. Latin America saw notable pressure—especially in Argentina, Mexico, and Ecuador—as investors reassessed risk after a period of strong inflows. Lebanon was the week’s weakest performer, dragged down by profit-taking, while Ukraine continued its decline amid rising geopolitical and military risks. In contrast, the Middle East stood out as the most resilient region, ending the week unchanged. In local currency debt, EM sovereign bonds slipped 0.26%, weighed by a slightly stronger U.S. dollar. Still, the asset class remains a top performer this year with cumulative gains of 12.1%, reflecting investor confidence in domestic policies and a desire to diversify away from the dollar. EM corporate bonds provided a small positive offset, rising 0.06% on the week. High-yield corporates outperformed their investment-grade peers (0.10% vs. 0.02%), supported by stable credit spreads. The primary market slowed somewhat but remained active, with 11 new issues priced. Notably, Indonesia returned to the market following the announcement of a new trade agreement with the United States.
ECB Faces a Strong Euro: But Will It Push Back?
Markets widely expect the European Central Bank to keep interest rates unchanged at its upcoming meeting. But attention is shifting to whether officials will express concern about the euro’s sharp appreciation — which has gained 12% against the dollar so far this year and its potential to drag inflation lower. Last month, the ECB cut its key rate by 25 basis points to 2% and signaled it was nearing the end of its rate-cutting cycle. A rate pause is now almost fully priced in by markets. At the ECB’s recent Sintra forum, one policymaker remarked that the bank should “avoid overshooting” in the exchange rate — a comment that briefly softened the euro. Still, analysts at Morgan Stanley believe markets may have overestimated the ECB’s willingness to push back against euro strength. If policymakers remain silent at this week’s meeting, the currency could rise further. As for trade talks between the EU and the U.S., analysts don’t expect the ECB to comment much on how any potential shift in economic relations might affect inflation or growth.
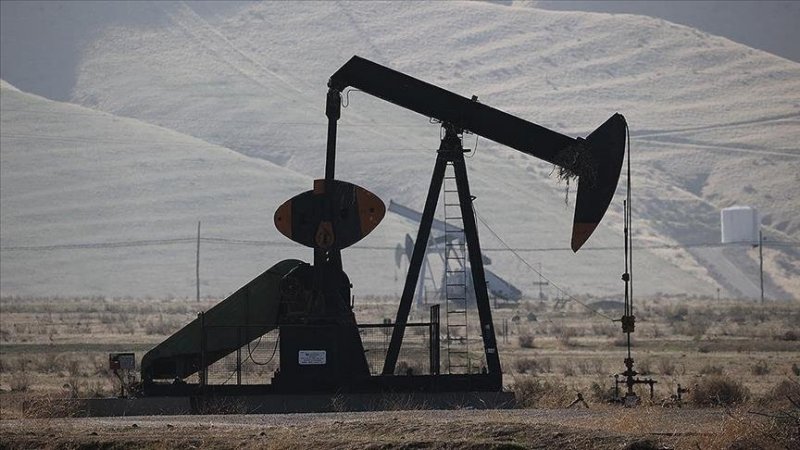
Baghdad and Erbil Edge Closer to Oil Export Breakthrough
Iraq has approved a new plan allowing the semi-autonomous Kurdistan Region to transfer crude oil to the federal government—marking a key milestone toward restarting exports that have been frozen for over two years. Under the agreement, the Kurdistan Regional Government (KRG) will supply at least 230,000 barrels per day to Iraq’s state oil marketing company, SOMO, for international export. In exchange, Baghdad will release funds to cover public sector salaries in Kurdistan once the oil reaches the Turkish port of Ceyhan, the main export hub for Kurdish crude. This development is the clearest indication yet that oil flows from the region to global markets could soon resume after the March 2023 pipeline shutdown. However, a final agreement still hinges on securing contracts with international oil companies operating in Kurdistan, who insist that clarity on compensation and outstanding payments must come first.

باول تحت الضغط: تصريحات ترامب تربك الأسواق رغم ثبات المؤشرات الاقتصادية
هدت الأسواق تقلبًا مؤقتًا هذا الأسبوع بعد تجدد الضغوط السياسية على رئيس الاحتياطي الفيدرالي، جيروم باول. حيث أعرب الرئيس الأمريكي السابق دونالد ترامب علنًا عن شكوكه في استمرار باول في منصبه، في تصعيد جديد لمحاولاته التأثير على سياسة البنك النقدية وسط استيائه من بطء وتيرة خفض الفائدة. وعلى الرغم من تراجع الحديث لاحقًا عن إمكانية إقالة باول، إلا أن الأسواق استجابت بسرعة. ففي غضون 30 دقيقة فقط، شهد منحنى العائد على سندات الخزانة الأمريكية تحركًا واضحًا، حيث انخفض العائد على السندات لأجل عامين بمقدار 10 نقاط أساس، ما يعكس توقعات بتيسير السياسة النقدية، بينما ارتفع عائد السندات لأجل 30 عامًا بنفس المقدار. كما تراجع مؤشر S&P 500 بنحو 1%، وانخفض مؤشر بلومبرغ للدولار بنسبة 1.2%. إقالة رئيس الفيدرالي ستكون خطوة غير مسبوقة ومقيدة قانونيًا، حيث لا يسمح قانون الاحتياطي الفيدرالي بذلك إلا "لأسباب مبررة"، وهو شرط من المرجح أن يواجه تدقيقًا قضائيًا. وقد تحاول الإدارة الأمريكية اختبار هذا الشرط بالإشارة إلى تحقيقات في الكونغرس حول تجاوزات في تكلفة تجديد مقر الفيدرالي في واشنطن، والتي تجاوزت 2.5 مليار دولار. ورغم الضجيج السياسي، لا تزال المؤشرات الاقتصادية الأساسية مستقرة نسبيًا. فقد جاء مؤشر التضخم العام في يونيو أعلى قليلًا من التوقعات مسجلًا 2.7% على أساس سنوي، بينما استقر التضخم الأساسي عند 2.9%. وعلى أساس شهري، بلغ التضخم الأساسي 0.2% مقارنة بتوقعات عند 0.3%. كذلك، فاجأت مبيعات التجزئة بالارتفاع، وانخفضت طلبات إعانة البطالة إلى 221 ألف طلب، ما يشير إلى استمرار متانة سوق العمل. في المقابل، بدأت الشركات المستوردة بتمرير تكاليف الرسوم الجمركية إلى المستهلكين، مما يثير مخاوف من تجدد الضغوط التضخمية، وإن كان نطاق هذه التأثيرات ومدتها لا يزال غير واضح. أما على صعيد ثقة المستهلك، فقد واصل مؤشر جامعة ميشيغان التحسن للشهر الثاني على التوالي، مسجلًا 61.8 في يوليو مقابل 60.7 في يونيو.
الأسواق تستقر والسياسة العالمية في الواجهة: تعافي أمريكي، مفاجآت صينية، وتحولات أوروبية
أنهت الأسواق الأسبوع على استقرار، حيث تعافت الأسهم الأمريكية من خسائرها وسجلت مكاسب. وظلت عوائد سندات الخزانة مستقرة نسبيًا، مع استقرار العائد على السندات لأجل 10 سنوات عند حوالي 4.40%، ولأجل 30 سنة عند نحو 5.00%. حاول الدولار الأمريكي التعافي، لكنه أغلق الأسبوع دون تغيير يذكر عند مستوى 98 على مؤشر DXY. أما السلع الأساسية، فسجلت مكاسب طفيفة، مع استقرار أسعار النفط (خام برنت) قرب 70 دولارًا للبرميل، وبقاء الذهب دون تغير يُذكر عند حوالي 3,350 دولارًا للأوقية. على صعيد التجارة، توصلت الولايات المتحدة إلى اتفاق جديد مع إندونيسيا خفّضت فيه التعريفات الجمركية إلى 19% مقابل تعهدات بشراء الطاقة والمنتجات الزراعية والطائرات الأمريكية. وفي الوقت نفسه، أعلن الرئيس ترامب عن حزمة مساعدات عسكرية جديدة لأوكرانيا عبر الناتو، تشمل منظومات الدفاع الجوي "باتريوت". وتبقى العقوبات الجديدة ضد روسيا قيد الدراسة، لكنها مشروطة بموعد نهائي مقترح للسلام خلال 50 يومًا – وهو إطار زمني يُنظر إليه على أنه غير واقعي. في أوروبا، وقّع المستشار الألماني فريدريش ميرتس ورئيس الوزراء البريطاني كير ستارمر اتفاقًا ثنائيًا شاملًا، في خطوة تعكس التوجه نحو مزيد من الاستقلال الاقتصادي والأمني الأوروبي. أظهرت بيانات منطقة اليورو تحسنًا محدودًا؛ إذ جاء مؤشر أسعار المستهلك النهائي لشهر يونيو عند 2.3%، وعادت وتيرة الإنتاج الصناعي إلى الارتفاع، كما تجاوز مؤشر ثقة المستثمرين الألماني (ZEW) التوقعات. في المقابل، خيبت البيانات البريطانية الآمال، حيث ارتفعت البطالة إلى 4.7% وسجّل التضخم مفاجأة صعودية طفيفة. أما في آسيا، فقد سجل الاقتصاد الصيني نموًا في الناتج المحلي الإجمالي بنسبة 5.2% خلال الربع الثاني من العام على أساس سنوي، متجاوزًا التوقعات بفضل الإنفاق على البنية التحتية والدعم الاستهلاكي. لكن مؤشرات الاستهلاك كانت متباينة؛ إذ جاءت مبيعات التجزئة لشهر يونيو دون المتوقع (4.8% مقابل 5.3%)، بينما فاقت الإنتاج الصناعي التوقعات مسجلًا 6.8%. وعلى الصعيد الدولي، اجتمع وزراء مالية مجموعة العشرين في جنوب أفريقيا لمناقشة توترات التجارة العالمية وضعف النمو. وقد غاب عن الاجتماع وزير الخزانة الأمريكي سكوت بيسينت، في غياب لافت. أما في الشرق الأوسط، فقد شنّت إسرائيل ضربات جوية دقيقة على دمشق ردًا على هجمات سورية استهدفت مقاتلين دروز، في تذكير باستمرار هشاشة الوضع الإقليمي.
تراجع محدود في ديون الأسواق الناشئة بالدولار مع تفاوت إقليمي في الأداء
جلت ديون الأسواق الناشئة السيادية المقومة بالدولار انخفاضًا بنسبة 0.31% خلال الأسبوع، متأثرة بارتفاع عوائد سندات الخزانة الأمريكية واتساع فروق العوائد. وحققت السندات ذات التصنيف الاستثماري أداءً أفضل نسبيًا مقارنةً بنظيرتها مرتفعة العائد، بعوائد بلغت -0.26% مقابل -0.36%. وعلى مستوى المؤشر، اتسعت فروق العوائد السيادية بمقدار 3 نقاط أساس، بفضل استقرار نسبي في السندات الاستثمارية (+1 نقطة أساس)، مقابل اتساع واضح في السندات مرتفعة العائد (+7 نقاط أساس). لعبت العوامل الإقليمية دورًا كبيرًا في هذا التفاوت بالأداء. فقد تعرضت أمريكا اللاتينية لضغوط، خاصة الأرجنتين والمكسيك والإكوادور، نتيجة إعادة تقييم المستثمرين لشهيّة المخاطر بعد موجة قوية من التدفقات. وبرزت لبنان كأسوأ أداء هذا الأسبوع، متأثرة بعمليات جني أرباح، بينما استمرت أوكرانيا في التراجع بفعل تصاعد المخاطر الجيوسياسية والتوترات العسكرية مع روسيا. في المقابل، حافظت منطقة الشرق الأوسط على استقرارها، منهية الأسبوع دون تغيّر يُذكر، وبرزت كأفضل منطقة أداءً. أما في ديون الأسواق الناشئة بالعملة المحلية، فقد تراجعت بنسبة 0.26% مع ارتفاع طفيف في قوة الدولار. رغم ذلك، لا تزال هذه الفئة من الأصول تتصدر الأداء منذ بداية العام، بعوائد تراكمية بلغت 12.1%، ما يعكس ثقة المستثمرين في السياسات النقدية المحلية، ورغبتهم في تنويع التعرض بعيدًا عن الدولار الأمريكي. على صعيد ديون الشركات في الأسواق الناشئة، فقد سجلت ارتفاعًا طفيفًا بنسبة 0.06%، مع تفوق السندات مرتفعة العائد (+0.10%) على السندات الاستثمارية (+0.02%)، بدعم من استقرار فروق العوائد. وفي سوق الطروحات، تباطأت الوتيرة قليلًا لكنها بقيت نشطة، مع تسعير 11 إصدارًا، من بينها عودة لافتة لإندونيسيا إلى السوق بعد إعلان اتفاق تجاري جديد مع الولايات المتحدة.
هل يزعج اليورو القوي البنك المركزي الأوروبي؟
من المتوقع أن يُبقي البنك المركزي الأوروبي على أسعار الفائدة دون تغيير في اجتماعه المرتقب، لكن الأنظار تتجه نحو ما إذا كان سيبدي قلقًا بشأن قوة اليورو هذا العام، والتي قد تسهم في خفض التضخم. اليورو ارتفع بنسبة 12% مقابل الدولار منذ بداية العام، ومع أن البنك خفّض الشهر الماضي سعر الفائدة الرئيسي بمقدار 25 نقطة أساس إلى 2%، إلا أنه أشار إلى اقترابه من نهاية دورة التيسير النقدي. الأسواق تُسعّر بنسبة تفوق 90% احتمالية تثبيت الفائدة. وفي منتدى "سينترا" الأخير، قال أحد صانعي السياسة النقدية إن البنك يجب أن يتجنب “المبالغة” في تحركات سعر الصرف، وهو ما أدى إلى تراجع طفيف في العملة. لكن محللي "مورغان ستانلي" يرون أن الأسواق قد بالغت في تقدير حجم مقاومة البنك لقوة اليورو، وأن صمت المركزي الأوروبي في الاجتماع المقبل قد يدفع بالعملة إلى مزيد من الارتفاع. أما المحادثات التجارية بين الاتحاد الأوروبي والولايات المتحدة، فلا يتوقع المحللون أن يتطرق البنك لتأثيرها المحتمل على التضخم أو النمو الاقتصادي.
بغداد وأربيل تقتربان من استئناف صادرات النفط
وافقت الحكومة العراقية على خطة جديدة تُمكّن إقليم كردستان شبه المستقل من نقل النفط الخام إلى الحكومة الاتحادية، في خطوة حاسمة نحو استئناف الصادرات المتوقفة منذ أكثر من عامين. وبموجب الاتفاق، ستقوم حكومة إقليم كردستان بتوريد ما لا يقل عن 230 ألف برميل يوميًا إلى شركة تسويق النفط الوطنية العراقية "سومو" لتصديرها إلى الأسواق العالمية. وفي المقابل، ستقوم بغداد بصرف الأموال المخصصة لرواتب موظفي القطاع العام في الإقليم فور وصول النفط إلى ميناء جيهان التركي، نقطة التصدير الرئيسية للنفط الكردي. ويُعد هذا التطور أقوى إشارة حتى الآن على اقتراب استئناف تدفق النفط الكردي إلى الأسواق العالمية بعد توقفه في مارس 2023. ومع ذلك، لا يزال الاتفاق النهائي مشروطًا بتوقيع عقود مع الشركات الدولية العاملة في الإقليم، والتي تشترط الحصول على ضمانات واضحة بشأن التعويضات والمدفوعات المستحقة قبل بدء التصدير. "العبقرية يمكن أن تعيش وتزدهر دون تدريب، لكنها لا تقلّ في مكافأتها لمن يسقيها ويهذبها." مارغريت فولر
Stay up to date
More Newsletter to Check



SUBSCRIBE TO NEWSLETTER
Subscribe to download our daily economics and business roundup


×
![]()