
Markets react to Fed standoff and weak jobs data

Markets react to Fed standoff and weak jobs data.
Global markets were shaken last week by a mix of Fed policy uncertainty, weak labor data, and conflicting economic signals. The Federal Reserve held interest rates steady at 4.25%–4.50%, but two Board Governors unexpectedly voted for a rate cut—the first such dissent in over 30 years. Their concerns gained traction as the July jobs report came in far below expectations, with only 73,000 jobs added and major downward revisions to previous months. The unemployment rate rose to 4.2%, and the average job gain over the past three months dropped sharply. While manufacturing data remained mixed—PMI slightly improved, but the ISM index showed deeper contraction—consumer sentiment hit a five-month high, buoyed by strong equity markets. Still, the underlying data suggests mounting economic uncertainty ahead. U.S. GDP grew by 3.0% in Q2, beating expectations thanks to a drop in imports after prior inventory buildup. Core PCE inflation rose 0.3% month-on-month and 2.8% year-on-year—still above the Fed’s target. Consumer spending showed signs of slowing, despite a slight rebound in consumer confidence. Jobless claims remained steady at 218,000, just below forecasts.
Tariffs Shake Markets: U.S. trade escalation sparks global volatility.
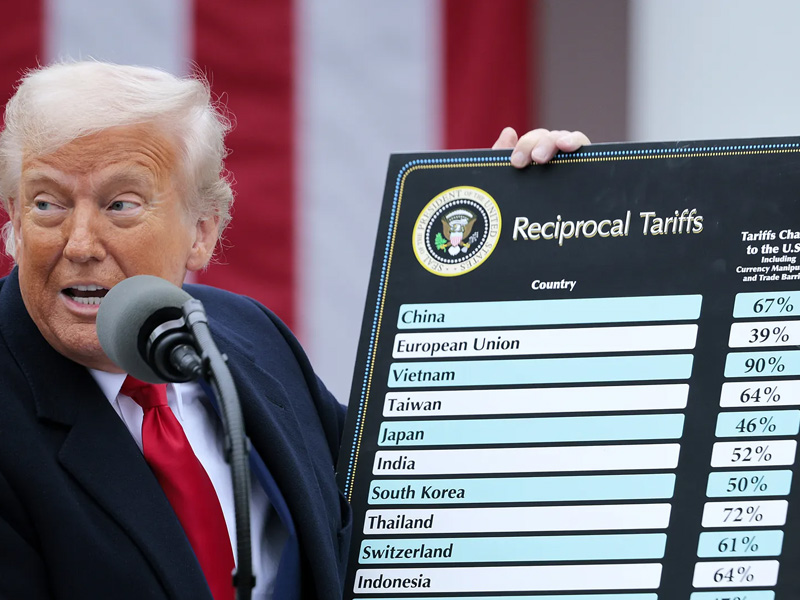
On August 1st, the Trump administration intensified its trade stance by imposing new “reciprocal” tariffs on over 60 countries—including Canada, India, and Taiwan—with rates of 35%, 25%, and 20% respectively. This marked the deadline for progress on multiple bilateral trade fronts. Earlier in the week, a deal with South Korea was finalized, adopting a 15% tariff structure similar to that of Japan. Separately, the U.S. sharply raised tariffs on Brazilian exports from 10% to 50%, although exemptions covering about 40% of goods may soften the overall impact. New tariffs were also placed on certain copper products, but broad exemptions pushed copper futures lower. Markets reacted with heightened volatility. After hitting new highs early in the week, global equities fell sharply on Friday, driven by tariff developments and weak labor data. The S&P and NASDAQ both dropped around 2%, falling below their 20-day moving averages. U.S. Treasury yields tumbled, as investors recalibrated expectations for rate cuts. The yield curve steepened, with 2-, 10-, and 30-year yields closing the week lower at approximately 3.75%, 4.25%, and 4.80%. The U.S. dollar surrendered much of its earlier gains but ended slightly higher near 99 on the DXY. Brent crude slid back to the low $70s per barrel, while gold rallied toward its recent highs amid the broad market sell-off.
U.S.–EU Trade truce, diverging central bank paths, and Eurozone growth struggles.
In Europe, President Trump and EU Commission President Ursula von der Leyen reached a tentative deal in Scotland to ease transatlantic trade tensions. The agreement sets a 15% tariff on most EU goods and includes U.S. gains in energy and defense procurement. However, France and Germany criticized the deal, warning it could harm the EU. Separately, the U.S. extended its tariff policy with China and granted Mexico a 90-day grace period for further talks. Global central banks continued to diverge in their policy paths. The Bank of Japan kept rates at 0.5%, with signals of potential tightening if inflation expectations rise. Chile cut rates by 25bps to 4.75%, Brazil held steady at 15%, and Colombia surprised markets by keeping rates unchanged at 9.25%. Eurozone GDP slightly beat expectations in Q2, rising 0.1% quarter-over-quarter and 1.4% year-over-year, thanks to growth in France and Spain. However, Germany and Italy remained weak, with trade uncertainty and sluggish investment weighing on the broader regional outlook.
IMF disburses USD 2 bn to Argentina, emphasizes reforms and reserve targets.
The IMF Executive Board has approved a USD 2 bn disbursement to Argentina following the first review under its new Extended Fund Facility (EFF). The Fund commended Argentina’s strong policy implementation amid external challenges, noting that most performance targets were met—except for the net international reserves (NIR) target. Argentina has already adopted corrective measures to address this shortfall. The IMF emphasized the need to uphold fiscal discipline, urging that any tax cuts or spending measures be fully financed. It also encouraged continued refinement of the monetary framework, further deregulation, improved labor market flexibility, and reforms to attract FDI and promote trade openness. While the disbursement was expected, the Fund’s short-term flexibility on FX reserve targets was viewed positively, though it stressed the importance of consistent reserve accumulation through 2026. Near-term market attention will focus on FX market dynamics and upcoming elections in Buenos Aires (Sept 7) and nationwide (Oct 26). Post-election, focus is expected to shift toward structural reforms, re-opening of the capital account, reaccess to the Eurobond market, and resolving international claims to boost FDI.

.الأسواق تهتز بين قرار الفيدرالي وضعف بيانات التوظيف
شهدت الأسواق العالمية أسبوعًا مضطربًا بسبب حالة عدم اليقين في سياسة الفيدرالي وضعف بيانات سوق العمل وتضارب المؤشرات الاقتصادية. أبقى الفيدرالي أسعار الفائدة دون تغيير عند 4.25%–4.50%، لكن عضوين في مجلس الإدارة صوّتوا بشكل مفاجئ لصالح خفض الفائدة، في أول انقسام من هذا النوع منذ أكثر من 30 عامًا. وتزايدت وجاهة هذا الرأي بعد صدور تقرير الوظائف لشهر يوليو، الذي جاء أضعف من المتوقع بإضافة 73 ألف وظيفة فقط، مع مراجعات خافضة كبيرة لبيانات الشهرين السابقين. وارتفع معدل البطالة إلى 4.2%، وانخفض متوسط نمو الوظائف لثلاثة أشهر إلى 35 ألف وظيفة فقط. وفي حين جاءت بيانات التصنيع متباينة — حيث تحسن مؤشر PMI قليلاً، لكن مؤشر ISM أظهر انكماشًا أعمق — فإن ثقة المستهلك ارتفعت لأعلى مستوى في خمسة أشهر، بدعم من أداء قوي لأسواق الأسهم. ومع ذلك، تبقى البيانات الكلية تعكس حالة من عدم اليقين الاقتصادي المتزايد. حقق الناتج المحلي الإجمالي الأمريكي نموًا بنسبة 3.0% في الربع الثاني، متجاوزًا التوقعات بفضل انخفاض الواردات بعد تراكم المخزونات في الفترة السابقة. وارتفع مؤشر التضخم المفضل للفيدرالي (Core PCE) بنسبة 0.3% على أساس شهري و2.8% على أساس سنوي — أي لا يزال أعلى من المستهدف. في المقابل، ظهرت مؤشرات على تباطؤ إنفاق المستهلكين، رغم تحسن طفيف في مؤشر ثقة المستهلك الصادر عن مؤتمر مجلس المستشارين الاقتصاديين. وبلغ عدد طلبات إعانة البطالة الأسبوعية 218 ألفًا، أي أقل قليلًا من التوقعا
.رسوم جمركية جديدة تربك الأسواق: تصعيد تجاري أمريكي يُشعل التقلبات العالمية
في الأول من أغسطس، صعّدت إدارة ترامب موقفها التجاري بفرض رسوم جمركية "متبادلة" جديدة على أكثر من 60 دولة، من بينها كندا والهند وتايوان، بنسبة 35% و25% و20% على التوالي. جاء ذلك بالتزامن مع انتهاء المهلة التي حددتها واشنطن لتحقيق تقدم في عدة ملفات تجارية ثنائية. في وقت سابق من الأسبوع، تم التوصل إلى اتفاق مع كوريا الجنوبية يتضمن رسومًا بنسبة 15%، مشابهة للاتفاق مع اليابان. كما رفعت الولايات المتحدة الرسوم على صادرات البرازيل من 10% إلى 50%، إلا أن إعفاءات تشمل نحو 40% من السلع قد تخفف من الأثر الفعلي. وفرضت واشنطن أيضًا رسومًا جديدة على بعض منتجات النحاس، لكن الإعفاءات الواسعة أدت إلى تراجع أسعار العقود الآجلة للنحاس. في ظل هذا المشهد المعقد والمتغير، شهدت الأسواق المالية أسبوعًا متقلبًا. فبعد أن سجلت مؤشرات الأسهم العالمية مستويات قياسية مطلع الأسبوع، تعرضت لهبوط حاد يوم الجمعة نتيجة أخبار الرسوم الجمركية وضعف بيانات التوظيف. تراجع مؤشرا S&P وNASDAQ بحوالي 2%، وكسر كلاهما متوسطاتهما المتحركة لـ20 يومًا. وانخفضت عوائد السندات الأميركية بشكل ملحوظ مع تعديل توقعات المستثمرين بشأن خفض أسعار الفائدة، مما أدى إلى انحدار المنحنى. أغلقت عوائد السندات لأجل 2 و10 و30 سنة عند مستويات أقل بلغت حوالي 3.75%، 4.25%، و4.80% على التوالي. الدولار الأمريكي فقد جزءًا كبيرًا من مكاسبه الأسبوعية، لكنه أنهى الأسبوع مرتفعًا قليلًا عند مستوى 99 على مؤشر DXY. كما فقد النفط (برنت) أغلب مكاسبه ليستقر في أوائل السبعين دولارًا للبرميل، بينما قفز الذهب نحو أعلى مستوياته الأخيرة وسط موجة بيع واسعة في الأسواق.
.هدنة تجارية أميركية أوروبية... وتباين في سياسات البنوك المركزية عالميًا
في أوروبا، توصّل الرئيس الأميركي دونالد ترامب ورئيسة المفوضية الأوروبية أورسولا فون دير لاين إلى اتفاق مبدئي في اسكتلندا لتفادي تصعيد التوترات التجارية بين الجانبين. الاتفاق يشمل فرض رسوم بنسبة 15% على معظم السلع الأوروبية، مع التزام أوروبي أكبر بشراء الطاقة والدفاع من الولايات المتحدة. ورغم تقديم الاتفاق كحل عملي، إلا أن فرنسا وألمانيا انتقدتاه علنًا، محذّرتين من تداعيات سلبية على الاتحاد الأوروبي. في المقابل، مدّدت الولايات المتحدة الإطار الجمركي الحالي مع الصين، ومنحت المكسيك مهلة 90 يومًا قبل تطبيق رسوم أعلى لمواصلة التفاوض. أما على صعيد السياسات النقدية، فقد واصلت البنوك المركزية حول العالم اتخاذ مسارات متباينة. أبقى بنك اليابان سعر الفائدة عند 0.5%، مع إشارة الحاكم كازو أويدا إلى احتمال تشديد السياسة لاحقًا إذا استقرت التوقعات التضخمية. في تشيلي، تم خفض الفائدة بمقدار 25 نقطة أساس إلى 4.75%، بينما ثبت البنك المركزي البرازيلي معدلاته عند 15% كما هو متوقع، وفاجأ البنك المركزي الكولومبي الأسواق بالإبقاء على الفائدة عند 9.25% في تصويت منقسم. وعلى صعيد الاقتصاد الأوروبي، تجاوز الناتج المحلي الإجمالي لمنطقة اليورو التوقعات قليلًا خلال الربع الثاني، مسجلًا نموًا بنسبة 0.1% على أساس ربع سنوي و1.4% على أساس سنوي، بدعم من فرنسا وإسبانيا. لكن الأداء الضعيف في ألمانيا وإيطاليا، إلى جانب حالة عدم اليقين التجاري وضعف الاستثمار، ما زال يضغط على النمو في المنطقة ككل.
.صندوق النقد يصرف ملياري دولار للأرجنتين ويشدد على الإصلاحات واستهداف الاحتياطيات
وافق المجلس التنفيذي لصندوق النقد الدولي على صرف 2 مليار دولار للأرجنتين، عقب المراجعة الأولى في إطار برنامج التسهيل الموسع الجديد (EFF). وأشاد الصندوق بجهود الأرجنتين في تنفيذ السياسات رغم التحديات الخارجية، مشيرًا إلى تحقيق معظم الأهداف المحددة، باستثناء هدف صافي الاحتياطيات الدولية، والذي تعمل الحكومة على تصحيحه عبر إجراءات بالفعل تم اتخاذها. وأكد الصندوق على ضرورة الحفاظ على الانضباط المالي، مشددًا على أن أي تخفيضات ضريبية أو زيادات إنفاق يجب أن تكون ممولة بالكامل. كما دعا إلى مواصلة تطوير الإطار النقدي على المدى المتوسط، وتعميق جهود تحرير الاقتصاد، وتسهيل دخول الأسواق، وتحسين مرونة سوق العمل، بما يعزز الاستثمار الأجنبي المباشر وانفتاح التجارة. ورغم أن صرف الدفعة كان متوقعًا، إلا أن مرونة الصندوق بشأن هدف الاحتياطي الأجنبي في ظل الضغوط الأخيرة على السوق تُعتبر خطوة إيجابية على المدى القصير. لكن الصندوق شدد على أهمية استمرار شراء الاحتياطيات ضمن النطاق المستهدف، وتحقيق تراكم تدريجي حتى 2026. في الأجل القريب، سيركز السوق على تحركات سوق الصرف واستطلاعات الرأي قبيل انتخابات مقاطعة بوينس آيرس في 7 سبتمبر، ثم الانتخابات العامة في 26 أكتوبر. وبعد انتهاء المخاطر السياسية، من المتوقع تسريع جهود الإصلاح الاقتصادي، وتوسيع فتح الحساب الرأسمالي، واستعادة الوصول إلى سوق اليوروبوند، وتسوية المنازعات الدولية لجذب المزيد من الاستثمار الأجنبي في الأجل المتوسط. ""النجاح ليس نهائيًا؛ والفشل ليس قاتلًا: إنها الشجاعة على الاستمرار هي ما يهم." — ونستون تشرشل
Stay up to date
More Newsletter to Check



SUBSCRIBE TO NEWSLETTER
Subscribe to download our daily economics and business roundup


×
![]()